Domain religionstheorie.de kaufen?
Wir ziehen mit dem Projekt
religionstheorie.de um.
Sind Sie am Kauf der Domain
religionstheorie.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain religionstheorie.de kaufen?
Wie können Unternehmen interne Kontrollen implementieren, um Risiken und Betrug zu minimieren?
Unternehmen können interne Kontrollen implementieren, indem sie klare Richtlinien und Verfahren für die Mitarbeiter festlegen. Sie sollten regelmäßige Überprüfungen und Audits durchführen, um sicherzustellen, dass die Kontrollen wirksam sind. Schulungen für Mitarbeiter über Betrugserkennung und ethisches Verhalten können ebenfalls dazu beitragen, Risiken zu minimieren. **
"Warum sind interne Kontrollen in Unternehmen wichtig und welche Maßnahmen können ergriffen werden, um die Effektivität dieser Kontrollen zu gewährleisten?"
Interne Kontrollen sind wichtig, um Betrug, Fehler und Missmanagement zu verhindern. Maßnahmen wie klare Richtlinien und Verantwortlichkeiten, regelmäßige Überprüfungen und Schulungen können die Effektivität dieser Kontrollen sicherstellen. Ein effektives internes Kontrollsystem stärkt das Vertrauen der Stakeholder und trägt zur langfristigen Stabilität des Unternehmens bei. **


Ähnliche Suchbegriffe für Interne Kontrollen
Top-Angebote
Produkte zum Begriff Interne Kontrollen:
-
Prüfungsleitfaden Interne RevisionPrüfungsleitfaden Interne Revision , Seit der ersten Auflage des Handbuchs "Prüfungsleitfaden Interne Revision" haben sich die Anforderungen und Rahmenbedingungen im Bankenumfeld spürbar verändert. Einerseits wurden die Vorgaben der Aufsichtsbehörden deutlich verschärft, so etwa durch die fünfte und sechste MaRisk-Novelle sowie die Anforderungen rund um IT-Prozesse (BAIT) und Auslagerungen. Andererseits haben neue Anlageklassen wie Alternative Investments und Finanzprodukte, die als nachhaltig angesehen werden, das Marktumfeld deutlich erweitert. Der Internen, aber auch der externen Revision stellt sich die Aufgabe, mit diesem signifikanten Wandel des Marktumfelds und der Regulatorik Schritt zu halten. Das komplett überarbeitete und erweiterte Handbuch bietet Revisorinnen und Revisoren fundierte Hilfe bei der Bewältigung dieses Transformationsprozesses. Die Darstellung traditioneller Gesamtbanksteuerungskomplexe, wie etwa ökonomische und normative Risikotragfähigkeit, Messung der verschiedenen wesentlichen Risikoarten, Validierung und Modellrisiko, wurde an die aktuellen Anforderungen angepasst. Neuartige Revisionsgebiete wie Nachhaltigkeit und Auslagerungsmanagement wurden zusätzlich aufgenommen. Geblieben ist die bewährte Gliederung aller Beiträge. Zunächst werden der jeweilige Prüfungskomplex und die geltenden aufsichtlichen Anforderungen beschrieben. Hierauf aufbauend werden konkrete Prüfungslisten in Form exemplarischer Fragenkataloge für die tägliche Revisionspraxis zur Verfügung gestellt. Alle derzeitigen Schwerpunktthemen der Revision werden mit dieser Neuauflage abgedeckt. Damit schließt das Handbuch die Lücke zwischen regulatorischer Anforderung und praktischer Revisionsarbeit. Hierfür garantiert nicht nur die praxistaugliche Aufarbeitung der vielschichtigen Inhalte, sondern auch die weitreichende Prüfungs- und Beratungsexpertise der Autoren. , Bremsenkomplettsätze > Bremsen & Bremsenteile , Auflage: 2., aktualisierte und erweiterte Auflage, Erscheinungsjahr: 20220610, Produktform: Kartoniert, Redaktion: Gruber, Walter~Schöche, Linda~Rose, Markus, Auflage: 22002, Auflage/Ausgabe: 2., aktualisierte und erweiterte Auflage, Keyword: Risikomanagement; Bankenaufsicht; Revisor, Fachschema: Rechnungswesen~Wirtschaft / Finanzen, Kredit~Budget - Budgetierung~Finanzmanagement~Management / Finanzmanagement, Fachkategorie: Finanz- und Rechnungswesen~Industrien und Branchen, Warengruppe: HC/Wirtschaft/Einzelne Wirtschaftszweige, Fachkategorie: Management: Budget und Finanzen, Thema: Verstehen, Text Sprache: ger, Seitenanzahl: XXXI, Seitenanzahl: 459, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: efiport GmbH, Verlag: efiport GmbH, Verlag: Frankfurt School Verlag, Länge: 237, Breite: 167, Höhe: 22, Gewicht: 936, Produktform: Kartoniert, Genre: Sozialwissenschaften/Recht/Wirtschaft, Genre: Sozialwissenschaften/Recht/Wirtschaft, Vorgänger: 7839766, Vorgänger EAN: 9783956470578, Herkunftsland: POLEN (PL), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0006, Tendenz: +1, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel, WolkenId: 277213369,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
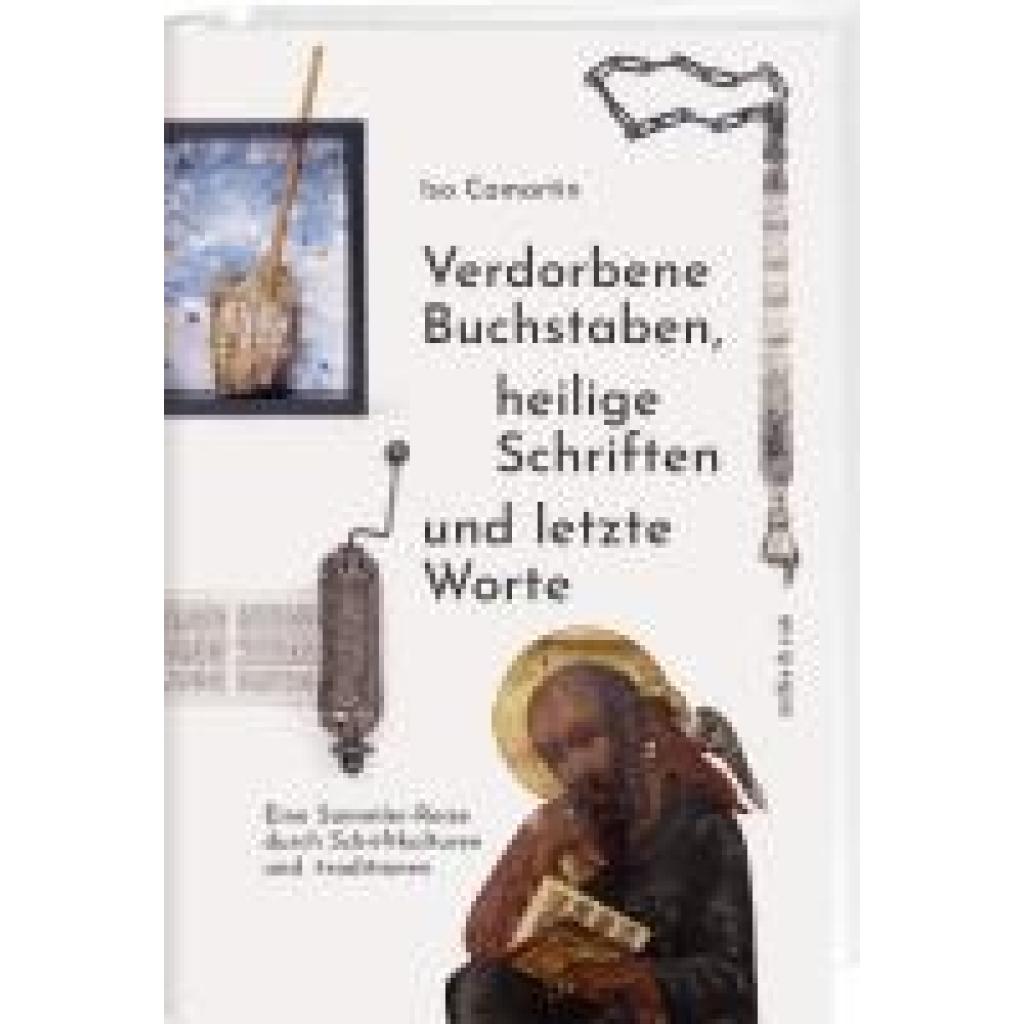
Camartin, Iso: Verdorbene Buchstaben, heilige Schriften und letzte WorteVerdorbene Buchstaben, heilige Schriften und letzte Worte , Der Philologe und Essayist Iso Camartin geht anhand einer Auswahl von Objekten und Bildern aus seiner Sammlung den Schriftkulturen und Schrifttraditionen von den Keilschriften des Altertums bis heute nach. In 27 essayistischen Texten schreibt er über so faszinierende Objekte wie den ägyptischen Würfelhocker, eine 'Esther-Rolle' aus dem Judentum, über Korantafeln, Dantes Beatrice oder eine moderne Ikonen-Interpretation der zeitgenössischen Künstlerin Rebecca Horn. Die Entstehung der Schriftkunst bis zur Entdeckung des Alphabets und später der Druckbuchstaben gehört zu den wichtigsten Zivilisationsschritten aller Zeiten und Kulturen. Was nicht auf Felswänden gemalt, in Tontafeln gekritzelt, auf Papyri oder auf Tierhaut schriftlich festgehalten, in Skriptorien kopiert, in Knotenschrift wie bei den Inkas festgezurrt und ab der frühen Neuzeit dann in Büchern gedruckt wurde, bleibt hinsichtlich seiner Haltbarkeit und Abrufbarkeit höchst gefährdet. Die Schriftkultur ist zwar nicht die einzige, aber doch die zivilisatorisch wichtigste Errungenschaft, um die Vergangenheit gegenwärtig und die Zukunft gestaltbar zu machen. Iso Camartins Leidenschaft für Buchstaben entwickelte sich immer mehr zu einer Sammlerpassion für Bücher. Mit der Zeit weitete sich diese auch auf Objekte aus, die als Zeugen von 'Schriftkulturen' angesehen werden können. Iso Camartin gehört zur Gruppe jener Sammler, die nicht nur vom Nimbus des Geistigen, sondern auch von jenem des Materiellen angezogen sind, seien es Bücher oder Korantafeln: 'Alles Geistige in Ehren! Doch unterschätzen wir nicht die Anziehungskraft des Materiellen!' In seinen brillanten Essays bringt er beides in Buchform zusammen. , Kühlplatten > Kühlerkomponenten , Erscheinungsjahr: 20240411, Produktform: Leinen, Autoren: Camartin, Iso, Seitenzahl/Blattzahl: 320, Abbildungen: Mit zahlreichen Farbfotografien, Keyword: Essay; Heilige Schrift; Sammler; Sammlung; Schriftkultur; Schriftkunst; Schrifttradition, Fachschema: Literalität~Schrift~Schweizer Belletristik / Essay, Feuilleton, Reportage, Warengruppe: HC/Belletristik/Lyrik/Dramatik/Essays, Fachkategorie: Literarische Essays, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: Rüffer&Rub Sachbuchverlag, Verlag: Rüffer&Rub Sachbuchverlag, Verlag: Rffer & Rub Sachbuchverlag, Länge: 237, Breite: 159, Höhe: 32, Gewicht: 726, Produktform: Gebunden, Genre: Belletristik, Genre: Belletristik,38,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter


-
Wie können Unternehmen effektive interne Kontrollen implementieren, um Betrug und Missbrauch zu verhindern?
Unternehmen können effektive interne Kontrollen implementieren, indem sie klare Richtlinien und Verfahren zur Überwachung und Prüfung von Transaktionen festlegen. Sie sollten auch regelmäßige Schulungen für Mitarbeiter anbieten, um sie über Betrugsprävention zu informieren. Darüber hinaus ist es wichtig, eine Kultur der Integrität und Ethik zu fördern, um das Bewusstsein für Betrug und Missbrauch zu schärfen. **
-
Wie können Unternehmen effektive interne Kontrollen implementieren, um Betrug und Missbrauch zu vermeiden?
Unternehmen können effektive interne Kontrollen implementieren, indem sie klare Richtlinien und Verfahren zur Überwachung von Finanztransaktionen und Zugriffsberechtigungen festlegen. Außerdem sollten regelmäßige Schulungen für Mitarbeiter angeboten werden, um das Bewusstsein für Betrug und Missbrauch zu schärfen. Die Einrichtung eines Whistleblower-Systems kann zudem dazu beitragen, potenzielle Probleme frühzeitig zu erkennen und zu beheben. **
-
Wie können Unternehmen effektive interne Kontrollen implementieren, um Betrug und Missmanagement zu verhindern?
Unternehmen können effektive interne Kontrollen implementieren, indem sie klare Richtlinien und Verfahren für Finanztransaktionen festlegen, regelmäßige Überprüfungen durchführen und eine Kultur der Integrität und Ethik fördern. Darüber hinaus sollten Unternehmen Schulungen für Mitarbeiter anbieten, um sie über Betrugsprävention und Risikomanagement zu informieren. Die Einrichtung eines Whistleblower-Systems kann auch dazu beitragen, potenzielle Missstände frühzeitig zu erkennen und zu beheben. **
-
Wie können Unternehmen effektive interne Kontrollen implementieren, um Betrug und Fehlverhalten zu verhindern?
Unternehmen können effektive interne Kontrollen implementieren, indem sie klare Richtlinien und Verfahren zur Überwachung von Finanztransaktionen festlegen. Sie sollten regelmäßige Überprüfungen und Audits durchführen, um potenzielle Schwachstellen zu identifizieren und zu beheben. Schulungen für Mitarbeiter über ethisches Verhalten und die Konsequenzen von Betrug können auch dazu beitragen, Fehlverhalten zu verhindern. **

Wie können Unternehmen effektive interne Kontrollen implementieren, um Betrug und Missmanagement zu verhindern?
Unternehmen können effektive interne Kontrollen implementieren, indem sie klare Richtlinien und Verfahren festlegen, die regelmäßig überprüft und aktualisiert werden. Außerdem sollten sie eine klare Aufgabentrennung und Überwachung sicherstellen, um potenzielle Risiken zu minimieren. Schulungen und Sensibilisierung der Mitarbeiter für Betrugsprävention sind ebenfalls entscheidend. **
Wie können interne Kontrollen zur Verbesserung der Effizienz und Sicherheit von Unternehmensprozessen beitragen?
Interne Kontrollen helfen dabei, Prozesse zu überwachen und sicherzustellen, dass sie effizient ablaufen. Sie können Fehler und Betrug aufdecken, was die Sicherheit der Unternehmensprozesse erhöht. Durch interne Kontrollen können auch Compliance-Richtlinien eingehalten und Risiken minimiert werden. **
Top-Angebote
Produkte zum Begriff Interne Kontrollen:
-
Wie können Unternehmen interne Kontrollen implementieren, um Risiken und Betrug zu minimieren?
Unternehmen können interne Kontrollen implementieren, indem sie klare Richtlinien und Verfahren für die Mitarbeiter festlegen. Sie sollten regelmäßige Überprüfungen und Audits durchführen, um sicherzustellen, dass die Kontrollen wirksam sind. Schulungen für Mitarbeiter über Betrugserkennung und ethisches Verhalten können ebenfalls dazu beitragen, Risiken zu minimieren. **
-
"Warum sind interne Kontrollen in Unternehmen wichtig und welche Maßnahmen können ergriffen werden, um die Effektivität dieser Kontrollen zu gewährleisten?"
Interne Kontrollen sind wichtig, um Betrug, Fehler und Missmanagement zu verhindern. Maßnahmen wie klare Richtlinien und Verantwortlichkeiten, regelmäßige Überprüfungen und Schulungen können die Effektivität dieser Kontrollen sicherstellen. Ein effektives internes Kontrollsystem stärkt das Vertrauen der Stakeholder und trägt zur langfristigen Stabilität des Unternehmens bei. **
-
Wie können Unternehmen effektive interne Kontrollen implementieren, um Betrug und Missbrauch zu verhindern?
Unternehmen können effektive interne Kontrollen implementieren, indem sie klare Richtlinien und Verfahren zur Überwachung und Prüfung von Transaktionen festlegen. Sie sollten auch regelmäßige Schulungen für Mitarbeiter anbieten, um sie über Betrugsprävention zu informieren. Darüber hinaus ist es wichtig, eine Kultur der Integrität und Ethik zu fördern, um das Bewusstsein für Betrug und Missbrauch zu schärfen. **
-
Wie können Unternehmen effektive interne Kontrollen implementieren, um Betrug und Missbrauch zu vermeiden?
Unternehmen können effektive interne Kontrollen implementieren, indem sie klare Richtlinien und Verfahren zur Überwachung von Finanztransaktionen und Zugriffsberechtigungen festlegen. Außerdem sollten regelmäßige Schulungen für Mitarbeiter angeboten werden, um das Bewusstsein für Betrug und Missbrauch zu schärfen. Die Einrichtung eines Whistleblower-Systems kann zudem dazu beitragen, potenzielle Probleme frühzeitig zu erkennen und zu beheben. **
Ähnliche Suchbegriffe für Interne Kontrollen
-
Prüfungsleitfaden Interne RevisionPrüfungsleitfaden Interne Revision , Seit der ersten Auflage des Handbuchs "Prüfungsleitfaden Interne Revision" haben sich die Anforderungen und Rahmenbedingungen im Bankenumfeld spürbar verändert. Einerseits wurden die Vorgaben der Aufsichtsbehörden deutlich verschärft, so etwa durch die fünfte und sechste MaRisk-Novelle sowie die Anforderungen rund um IT-Prozesse (BAIT) und Auslagerungen. Andererseits haben neue Anlageklassen wie Alternative Investments und Finanzprodukte, die als nachhaltig angesehen werden, das Marktumfeld deutlich erweitert. Der Internen, aber auch der externen Revision stellt sich die Aufgabe, mit diesem signifikanten Wandel des Marktumfelds und der Regulatorik Schritt zu halten. Das komplett überarbeitete und erweiterte Handbuch bietet Revisorinnen und Revisoren fundierte Hilfe bei der Bewältigung dieses Transformationsprozesses. Die Darstellung traditioneller Gesamtbanksteuerungskomplexe, wie etwa ökonomische und normative Risikotragfähigkeit, Messung der verschiedenen wesentlichen Risikoarten, Validierung und Modellrisiko, wurde an die aktuellen Anforderungen angepasst. Neuartige Revisionsgebiete wie Nachhaltigkeit und Auslagerungsmanagement wurden zusätzlich aufgenommen. Geblieben ist die bewährte Gliederung aller Beiträge. Zunächst werden der jeweilige Prüfungskomplex und die geltenden aufsichtlichen Anforderungen beschrieben. Hierauf aufbauend werden konkrete Prüfungslisten in Form exemplarischer Fragenkataloge für die tägliche Revisionspraxis zur Verfügung gestellt. Alle derzeitigen Schwerpunktthemen der Revision werden mit dieser Neuauflage abgedeckt. Damit schließt das Handbuch die Lücke zwischen regulatorischer Anforderung und praktischer Revisionsarbeit. Hierfür garantiert nicht nur die praxistaugliche Aufarbeitung der vielschichtigen Inhalte, sondern auch die weitreichende Prüfungs- und Beratungsexpertise der Autoren. , Bremsenkomplettsätze > Bremsen & Bremsenteile , Auflage: 2., aktualisierte und erweiterte Auflage, Erscheinungsjahr: 20220610, Produktform: Kartoniert, Redaktion: Gruber, Walter~Schöche, Linda~Rose, Markus, Auflage: 22002, Auflage/Ausgabe: 2., aktualisierte und erweiterte Auflage, Keyword: Risikomanagement; Bankenaufsicht; Revisor, Fachschema: Rechnungswesen~Wirtschaft / Finanzen, Kredit~Budget - Budgetierung~Finanzmanagement~Management / Finanzmanagement, Fachkategorie: Finanz- und Rechnungswesen~Industrien und Branchen, Warengruppe: HC/Wirtschaft/Einzelne Wirtschaftszweige, Fachkategorie: Management: Budget und Finanzen, Thema: Verstehen, Text Sprache: ger, Seitenanzahl: XXXI, Seitenanzahl: 459, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: efiport GmbH, Verlag: efiport GmbH, Verlag: Frankfurt School Verlag, Länge: 237, Breite: 167, Höhe: 22, Gewicht: 936, Produktform: Kartoniert, Genre: Sozialwissenschaften/Recht/Wirtschaft, Genre: Sozialwissenschaften/Recht/Wirtschaft, Vorgänger: 7839766, Vorgänger EAN: 9783956470578, Herkunftsland: POLEN (PL), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0006, Tendenz: +1, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel, WolkenId: 277213369,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Camartin, Iso: Verdorbene Buchstaben, heilige Schriften und letzte WorteVerdorbene Buchstaben, heilige Schriften und letzte Worte , Der Philologe und Essayist Iso Camartin geht anhand einer Auswahl von Objekten und Bildern aus seiner Sammlung den Schriftkulturen und Schrifttraditionen von den Keilschriften des Altertums bis heute nach. In 27 essayistischen Texten schreibt er über so faszinierende Objekte wie den ägyptischen Würfelhocker, eine 'Esther-Rolle' aus dem Judentum, über Korantafeln, Dantes Beatrice oder eine moderne Ikonen-Interpretation der zeitgenössischen Künstlerin Rebecca Horn. Die Entstehung der Schriftkunst bis zur Entdeckung des Alphabets und später der Druckbuchstaben gehört zu den wichtigsten Zivilisationsschritten aller Zeiten und Kulturen. Was nicht auf Felswänden gemalt, in Tontafeln gekritzelt, auf Papyri oder auf Tierhaut schriftlich festgehalten, in Skriptorien kopiert, in Knotenschrift wie bei den Inkas festgezurrt und ab der frühen Neuzeit dann in Büchern gedruckt wurde, bleibt hinsichtlich seiner Haltbarkeit und Abrufbarkeit höchst gefährdet. Die Schriftkultur ist zwar nicht die einzige, aber doch die zivilisatorisch wichtigste Errungenschaft, um die Vergangenheit gegenwärtig und die Zukunft gestaltbar zu machen. Iso Camartins Leidenschaft für Buchstaben entwickelte sich immer mehr zu einer Sammlerpassion für Bücher. Mit der Zeit weitete sich diese auch auf Objekte aus, die als Zeugen von 'Schriftkulturen' angesehen werden können. Iso Camartin gehört zur Gruppe jener Sammler, die nicht nur vom Nimbus des Geistigen, sondern auch von jenem des Materiellen angezogen sind, seien es Bücher oder Korantafeln: 'Alles Geistige in Ehren! Doch unterschätzen wir nicht die Anziehungskraft des Materiellen!' In seinen brillanten Essays bringt er beides in Buchform zusammen. , Kühlplatten > Kühlerkomponenten , Erscheinungsjahr: 20240411, Produktform: Leinen, Autoren: Camartin, Iso, Seitenzahl/Blattzahl: 320, Abbildungen: Mit zahlreichen Farbfotografien, Keyword: Essay; Heilige Schrift; Sammler; Sammlung; Schriftkultur; Schriftkunst; Schrifttradition, Fachschema: Literalität~Schrift~Schweizer Belletristik / Essay, Feuilleton, Reportage, Warengruppe: HC/Belletristik/Lyrik/Dramatik/Essays, Fachkategorie: Literarische Essays, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: Rüffer&Rub Sachbuchverlag, Verlag: Rüffer&Rub Sachbuchverlag, Verlag: Rffer & Rub Sachbuchverlag, Länge: 237, Breite: 159, Höhe: 32, Gewicht: 726, Produktform: Gebunden, Genre: Belletristik, Genre: Belletristik,38,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wie können Unternehmen effektive interne Kontrollen implementieren, um Betrug und Missmanagement zu verhindern?
Unternehmen können effektive interne Kontrollen implementieren, indem sie klare Richtlinien und Verfahren für Finanztransaktionen festlegen, regelmäßige Überprüfungen durchführen und eine Kultur der Integrität und Ethik fördern. Darüber hinaus sollten Unternehmen Schulungen für Mitarbeiter anbieten, um sie über Betrugsprävention und Risikomanagement zu informieren. Die Einrichtung eines Whistleblower-Systems kann auch dazu beitragen, potenzielle Missstände frühzeitig zu erkennen und zu beheben. **
-
Wie können Unternehmen effektive interne Kontrollen implementieren, um Betrug und Fehlverhalten zu verhindern?
Unternehmen können effektive interne Kontrollen implementieren, indem sie klare Richtlinien und Verfahren zur Überwachung von Finanztransaktionen festlegen. Sie sollten regelmäßige Überprüfungen und Audits durchführen, um potenzielle Schwachstellen zu identifizieren und zu beheben. Schulungen für Mitarbeiter über ethisches Verhalten und die Konsequenzen von Betrug können auch dazu beitragen, Fehlverhalten zu verhindern. **
-
Wie können Unternehmen effektive interne Kontrollen implementieren, um Betrug und Missmanagement zu verhindern?
Unternehmen können effektive interne Kontrollen implementieren, indem sie klare Richtlinien und Verfahren festlegen, die regelmäßig überprüft und aktualisiert werden. Außerdem sollten sie eine klare Aufgabentrennung und Überwachung sicherstellen, um potenzielle Risiken zu minimieren. Schulungen und Sensibilisierung der Mitarbeiter für Betrugsprävention sind ebenfalls entscheidend. **
-
Wie können interne Kontrollen zur Verbesserung der Effizienz und Sicherheit von Unternehmensprozessen beitragen?
Interne Kontrollen helfen dabei, Prozesse zu überwachen und sicherzustellen, dass sie effizient ablaufen. Sie können Fehler und Betrug aufdecken, was die Sicherheit der Unternehmensprozesse erhöht. Durch interne Kontrollen können auch Compliance-Richtlinien eingehalten und Risiken minimiert werden. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.